SK, 자사주 소각·배당 확대 추진…추가 환원 여력은 별개
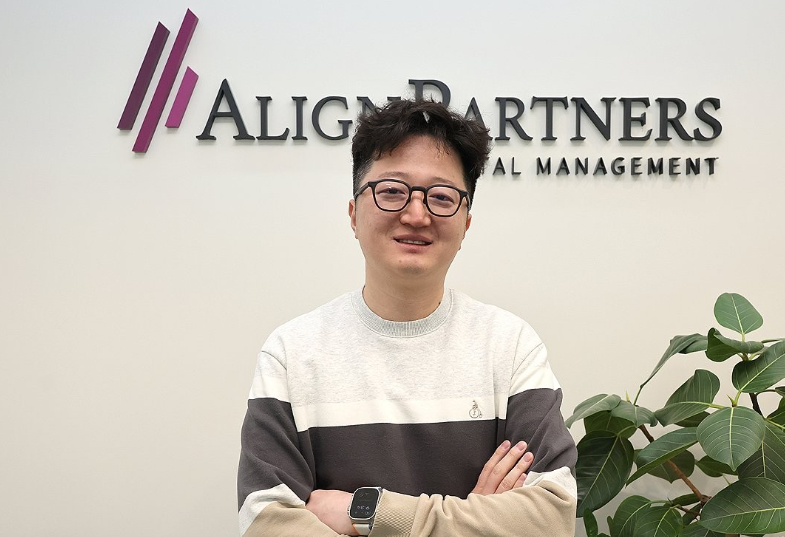 |
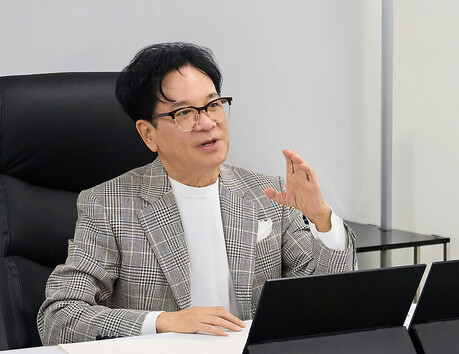
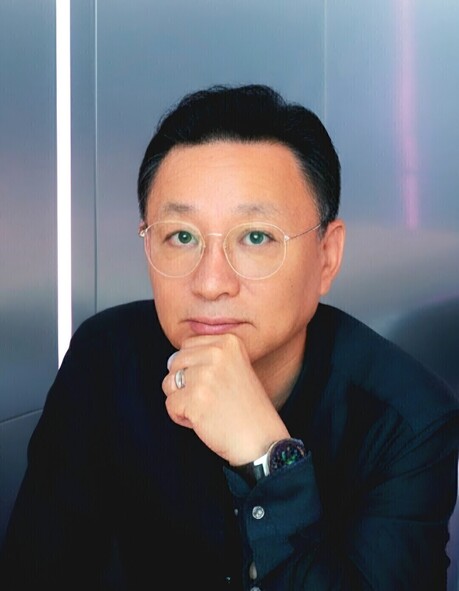
| ▲ 이창환 얼라인파트너스 대표 [얼라인파트너스] |
얼라인파트너스가 SK그룹 지주회사인 SK㈜의 지분 보유 사실을 공개하며 기업가치 저평가 문제를 제기했다. SK가 이미 대규모 자사주 소각과 배당 확대를 추진 중인 만큼 쟁점은 자산가치 평가의 타당성과 추가 주주환원 여력이다.
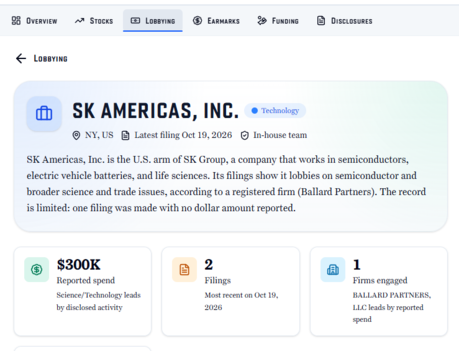
21일 금융투자업계에 따르면 얼라인파트너스자산운용(이창환)은 지난 20일(현지시간) 미국 뉴욕에서 열린 투자자 콘퍼런스에서 SK㈜(최태원·장용호) 주식 108만8753주를 보유하고 있다고 밝혔다. 발행주식의 약 1.5%로, 운용하거나 자문하는 펀드의 보유분이다.
얼라인은 SK㈜가 핵심 계열사의 실적과 보유자산 가치에 비해 낮게 평가받고 있다고 주장했다. 특히 SK스퀘어(김정규)를 거쳐 간접 보유한 SK하이닉스(곽노정)의 가치가 두 단계의 지주회사 구조에서 할인되고 있다는 분석이다.
SK㈜는 SK스퀘어 지분 약 32.2%, SK스퀘어는 SK하이닉스 지분 약 20%를 보유하고 있다. SK㈜의 SK하이닉스 간접 지분율은 약 6.4%다.
얼라인은 SK하이닉스 간접 지분가치를 약 60조원, SK㈜ 전체 순자산가치(NAV)를 99조5000억원으로 추산했다. 반면 지난 16일 기준 자사주를 제외한 시가총액은 24조9000억원으로, 순자산가치 대비 할인율이 75%에 달한다는 주장이다.
그러나 순자산가치와 시가총액의 차이가 곧바로 주가 상승 여력을 뜻하지는 않는다. 지주회사의 기업가치는 차입금과 투자비용, 계열사 배당 여력, 지분 처분에 따른 비용 등에도 영향을 받는다.
얼라인이 제시한 2027년 추정 당기순이익 24조4000억원과 예상 주가수익비율(PER) 약 1배 역시 검증이 필요한 부분이다. 계열사 이익 가운데 실제 SK㈜ 지배주주에게 귀속되는 금액과 향후 실적 변동 가능성을 구분해야 한다.
SK㈜가 주주환원에 소극적이었다고 보기도 어렵다. 2024년 기업가치 제고 계획을 발표한 데 이어 올해 3월에는 발행주식의 20.1%에 해당하는 자사주 1469만여주를 2027년 1월 소각하기로 결정했다. 2025 회계연도 보통주 배당금도 연간 8000원으로 늘렸다.
사업구조 개편과 재무건전성 개선도 병행하고 있다. 지난 7월 SK실트론(정광진) 지분 70.6%를 약 2조3000억원에 매각하는 계약을 체결하면서 확보 자금을 재무구조 개선과 미래 성장동력 확보에 활용하겠다고 밝혔다.
이런 상황에서 얼라인의 지분 공개는 연내 예정된 SK㈜의 새로운 기업가치 제고 계획을 앞두고 주주환원 정책의 구체화를 유도하려는 행보로 해석된다. 다만 공개 주주제안이나 이사 선임 요구가 나온 것은 아니어서 본격적인 경영권 분쟁으로 확대 해석할 단계는 아니다.
얼라인 역시 주가 상승을 통한 투자수익을 추구하는 자산운용사인 만큼 자체 평가한 순자산가치가 객관적인 기업가치를 확정하는 기준은 아니다. SK㈜도 기존 주주환원 정책과 별개로 자산가치가 시장에서 충분히 인정받지 못하는 원인을 설명할 필요가 있다.
결국 관건은 SK㈜가 차입금 감축과 미래 투자, 주주환원을 어떻게 조화시키느냐다. 연내 발표할 기업가치 제고 계획의 구체성과 실행 가능성이 향후 시장 평가를 가를 전망이다.
토요경제 / 이슬기 기자 sgpress@sateconomy.co.kr
[저작권자ⓒ 토요경제. 무단전재-재배포 금지]