원전·LNG 성장성에 붙이는 가치 달라…증권사별 밸류에이션 시각차
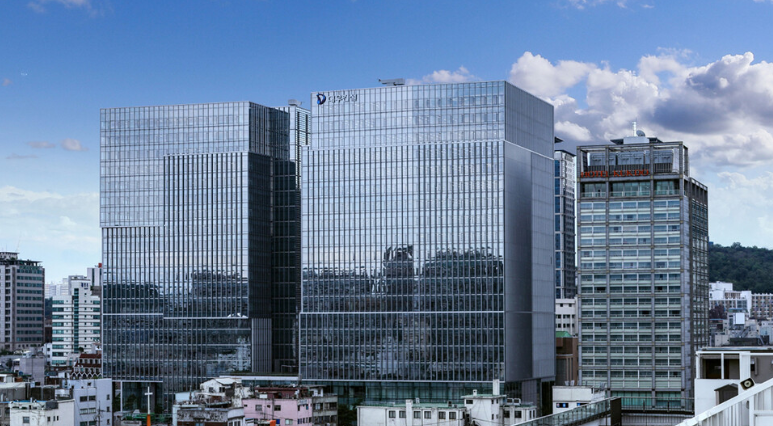 |
| ▲ 대우건설 을지로 사옥 [대우건설] |
대우건설의 2026년 이익 전망은 증권사별로 큰 차이가 없지만 목표주가는 2배 넘게 벌어진 것으로 나타났다. 리포트 내용을 비교하면 현재 이익 추정치보다 원전과 액화천연가스(LNG) 등 중장기 성장사업의 가치를 얼마나 반영하느냐에서 증권사별 눈높이가 갈리고 있다.
1일 에프앤가이드 기업모니터에 따르면 지난달 28일 기준 대우건설(대표 이강석)에 대한 IBK투자증권의 2026년 주당순이익(EPS) 추정치는 1374원, 목표주가는 3만1000원이다. 메리츠증권은 EPS 1313원과 목표주가 1만4000원을 제시했다.
IBK와 메리츠의 EPS 전망 차이는 61원이다. 메리츠 추정치를 기준으로 4.6%에 불과하다. 반면 목표주가는 1만7000원 차이로 IBK 목표가가 메리츠보다 121.4% 높다. 목표주가 자체가 2.21배 차이 나는 셈이다.
삼성증권과 NH투자증권을 더해도 비슷한 모습이다. 삼성증권의 2026년 EPS 전망은 1519원으로 네 증권사 가운데 가장 높지만 목표주가는 2만1000원이다. NH투자증권은 EPS 1474원, 목표주가 3만원을 제시했다. 네 증권사의 EPS 최고·최저 격차는 15.7%인 반면 목표주가 최고·최저 격차는 121.4%다.
목표주가를 각 증권사의 2026년 EPS 전망으로 단순히 나누면 IBK투자증권 22.6배, NH투자증권 20.4배, 삼성증권 13.8배, 메리츠증권 10.7배다. 증권사마다 목표주가 산정 방식이 달라 이를 각사가 실제 적용한 목표 주가수익비율(PER)로 볼 수는 없다. 다만 비슷한 이익 전망에도 목표주가의 차이가 훨씬 크다는 점은 확인할 수 있다.
네 곳 중 목표주가가 가장 높은 IBK투자증권은 개선된 이익 체력과 수주 확대 가능성에 주목했다. 조정현 IBK투자증권 연구원은 8월 5일 리포트에서 “일회성 요인을 감안하여도 가파른 실적 개선세는 지속되고 있다고 판단한다”고 밝혔다. 일회성 이익을 제외한 주택·건축 부문 매출총이익률(GPM)은 15.6%로 제시했다. 대우건설이 연간 신규 수주 목표를 18조원에서 27조원으로 50% 높인 점도 강조했다. 목표주가는 3만1000원을 유지했다.
NH투자증권은 원전과 LNG 사업에 대한 평가를 목표주가 상향에 직접 반영했다. 이은상 NH투자증권 연구원은 지난달 11일 “주요 플랜트 안건들의 수주가 임박한 점을 긍정적으로 평가한다”고 밝혔다. NH투자증권은 목표주가를 2만6000원에서 3만원으로 15.4% 올리면서 원전 관련 타깃 멀티플을 기존 14배에서 19배로 높였다. 주요 프로젝트의 수주 가능성을 반영해 2027년 상각전영업이익(EBITDA) 추정치도 7% 상향했다.
반면 메리츠증권은 성장 가능성을 인정하면서도 사업 진척을 확인할 시간이 필요하다고 판단했다. 문경원 메리츠증권 연구원은 8월 5일 “대형 원전 투자는 시간이 필요하다”고 평가하면서 “지금은 회사의 단계적인 성장을 지켜볼 때”라고 밝혔다. 글로벌 사업 경쟁력이 입증되면 글로벌 전력 전문 EPC 기업의 20배 초반 PER까지 밸류에이션이 확대될 가능성은 있다고 봤지만 투자의견은 ‘Hold’, 목표주가는 1만4000원을 제시했다.
삼성증권은 수익성 회복과 대형 수주 가능성을 반영해 목표주가를 기존 9200원에서 2만1000원으로 높였다. 허재준 삼성증권 연구원은 “빅배스 이후 높아진 수익성 레벨과 전례 없는 규모의 수주 모멘텀을 반영해 목표주가를 올렸다”고 밝혔다. 삼성증권은 목표주가 산정에 12개월 선행 PBR 2배를 적용했다.
대우건설을 바라보는 증권가의 차이는 2026년 이익 전망보다 향후 성장성을 현재 주가에 얼마나 앞당겨 반영할지를 놓고 더 크게 나타나고 있다. 원전과 LNG 등 대형 프로젝트가 실제 수주와 이익으로 이어지는 과정이 현재 1만4000원에서 3만1000원까지 벌어진 목표주가 격차를 검증할 변수가 될 전망이다.
토요경제 / 위아람 기자 moon@sateconomy.co.kr
[저작권자ⓒ 토요경제. 무단전재-재배포 금지]