 |
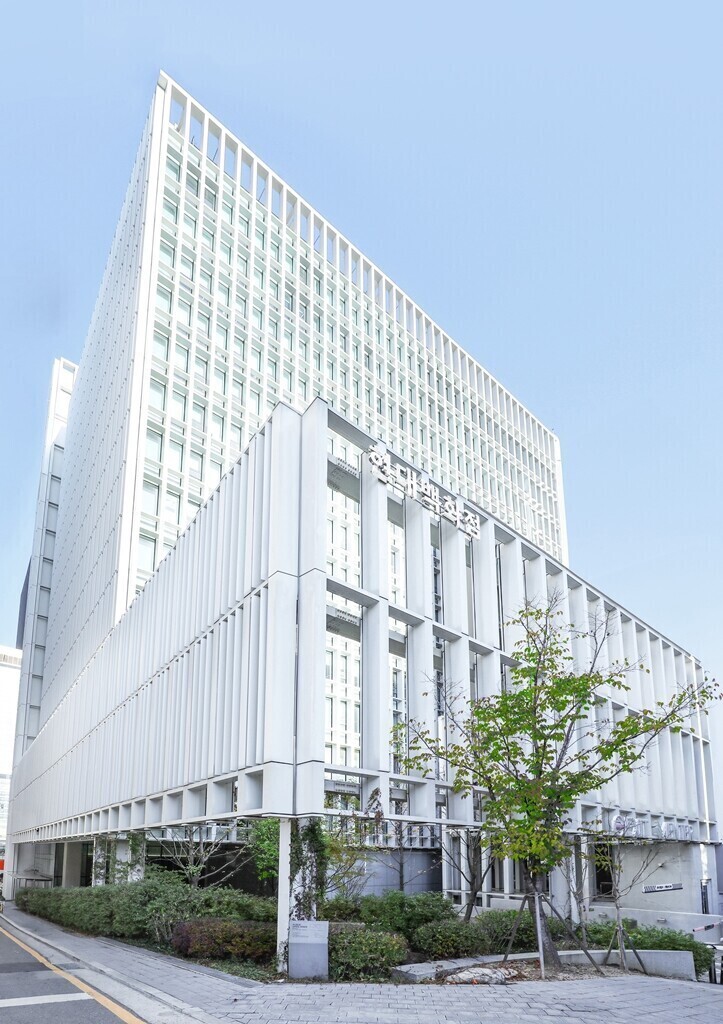
| ▲ 현대백화점그룹 본사 사옥 전경 [현대백화점그룹] |
현대백화점의 목표주가가 18만원에서 17만원으로 5.6% 낮아졌다. NH투자증권은 목표가를 내리면서도 백화점·면세점 성장과 자회사 지누스의 실적 회복을 근거로 투자의견 ‘매수’를 유지했다.
23일 주영훈 NH투자증권 연구원은 현대백화점의 3분기 연결 순매출을 전년 동기 대비 12.9% 증가한 1조1406억원, 영업이익을 22.7% 늘어난 892억원으로 추정했다. 백화점과 면세점의 영업 호조가 이어지고 지누스의 실적도 개선되면서 전체 이익이 증가할 것으로 봤다.
주 연구원은 원화 강세로 방한 관광객 관련 성장세가 둔화할 수 있다는 우려에도 외국인 매출이 전년 대비 60% 이상 늘 것으로 예상했다. 면세점 영업이익은 2027년 연간 400억원 수준까지 확대될 것으로 전망했다.
목표주가에는 향후 12개월 예상 지배주주순이익에 주가수익비율 14배를 적용했다. 주 연구원은 현재 주가의 기업가치 대비 매력이 높아졌다고 평가했다.
토요경제 / 김은선 기자 kes@sateconomy.co.kr
[저작권자ⓒ 토요경제. 무단전재-재배포 금지]