소수주주 이해조정 비용 없애고 합병·사업재편 선택지 넓혀
장현국 “결국 하나의 회사”…원스토어 흑자전환 자신감도 배경
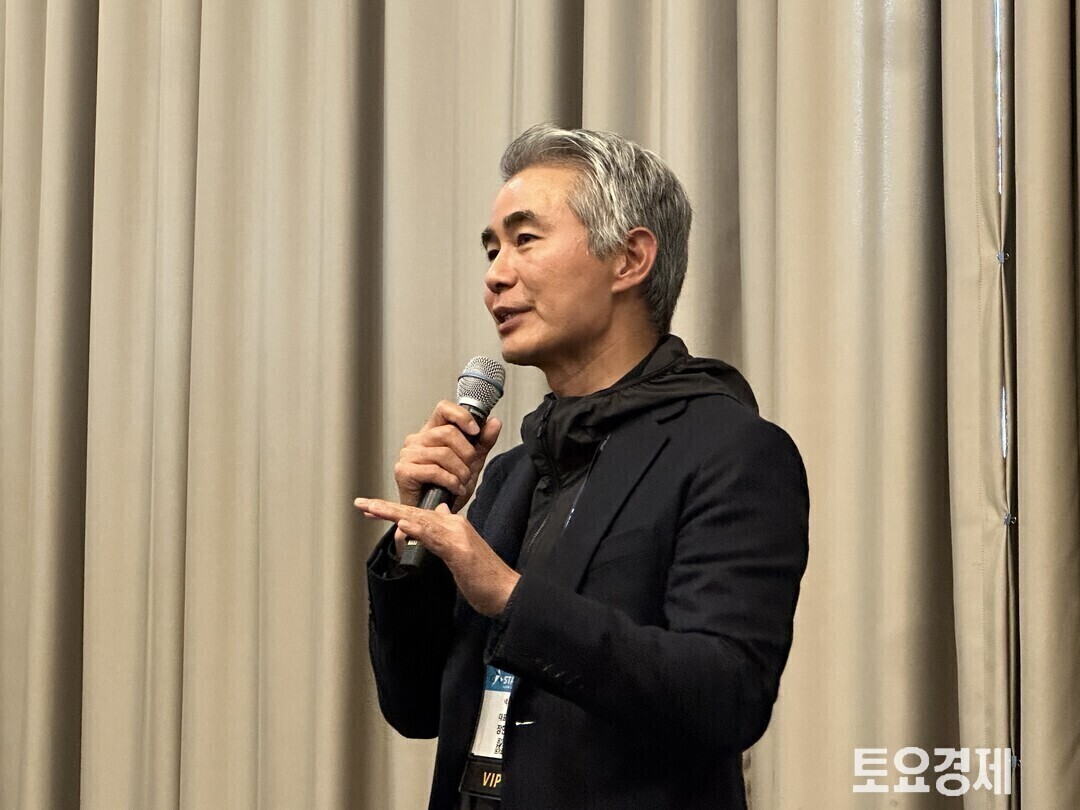 |
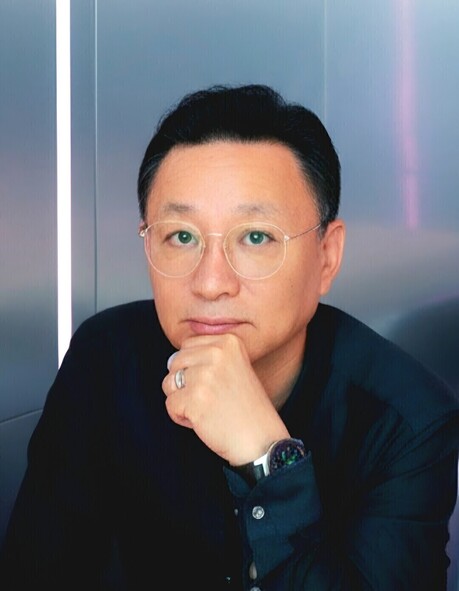
| ▲ 넥써쓰 장현국 대표 [토요경제] |
장현국 넥써쓰 대표가 원스토어 지분 89%에서 멈추지 않고 석 달 만에 100% 확보에 나섰다. 경영권은 이미 충분했다. 남은 지분까지 서둘러 정리한 것은 원스토어를 단순 자회사로 키우기보다 향후 넥써쓰와 하나의 회사로 묶을 수 있도록 지배구조부터 단순화하는 전략적 포석으로 읽힌다.
넥써쓰는 29일 원스토어와 포괄적 주식교환을 결정했다. 현재 95.88%인 지분을 100%까지 높인다. 잔여 소수주주 지분 3.63%를 주식교환으로 취득하고 원스토어 자기주식은 교환 전에 소각한다. 주식교환 예정일은 12월8일이다. 원스토어 1주당 넥써쓰 1.6999445주가 배정되며 최대 140만2566주의 신주가 발행된다.
이번 결정에서 눈여겨볼 대목은 ‘왜 100%가 필요한가’다.
넥써쓰는 지난 6월 약 626억원을 투입해 원스토어 지분 89.03%를 확보했다. 이때 이미 경영권을 확보했고 원스토어도 연결 대상에 들어왔다. 이후 KT와 LG유플러스 지분을 추가로 사들여 95.88%까지 올렸다. 지배력만 목적이었다면 더 살 이유는 크지 않았다.
그러나 완전자회사와 95%대 자회사 사이에는 향후 사업재편에서 차이가 생길 수 있다.
소수주주가 남아 있다고 합병이나 구조개편을 할 수 없는 것은 아니다. 다만 합병·포괄적 주식교환 같은 조직재편에서는 교환가격의 적정성, 반대주주의 주식매수청구권 등 주주보호 절차를 거쳐야 한다. 모회사와 자회사 사이의 사업·자산 재편에서도 소수주주의 이해와 거래조건의 공정성을 함께 고려해야 한다. 지분을 100% 확보하면 적어도 자회사 주주 사이의 이해관계를 조정해야 하는 변수는 줄어든다.
장 대표에게는 이 차이가 중요하다. 원스토어를 독립적인 계열사로 오래 유지하기보다 넥써쓰 사업구조 안으로 더 깊게 넣으려 하고 있기 때문이다.
장 대표는 지난 8월 인터뷰에서 넥써쓰와 원스토어가 결국 하나의 플랫폼을 만들어가는 회사라며 두 회사를 “하나의 회사로 합병할 생각”이라고 밝혔다. 시기도 빠르면 연말, 아니면 내년을 거론했다. 아직 합병이 확정된 것은 아니지만 두 회사를 별개 법인으로 계속 운영하는 것만을 전제로 하고 있지는 않다는 의미다.
그렇다면 이번 100% 확보는 합병 여부를 결정한 행위라기보다 향후 선택지를 넓혀두는 사전 정리에 가깝다. 올해 말 주식교환이 완료되면 원스토어 주주명부에는 넥써쓰만 남는다. 이후 합병을 추진하든, 사업부문을 재편하든 장 대표가 원스토어를 활용할 수 있는 구조는 이전보다 단순해진다.
빠른 지분 정리의 밑바탕에는 원스토어의 미래에 대한 장 대표의 자신감도 깔려 있다.
장 대표는 원스토어가 9월 월간 손익분기점을 넘어 4분기 흑자로 돌아서고 내년에는 연간 흑자전환이 가능할 것으로 전망했다. 원스토어 인수 효과가 반영되는 3분기부터 넥써쓰의 매출 성장과 영업이익 개선도 확인할 수 있을 것으로 내다봤다. 아직 실적으로 검증돼야 할 회사 측 전망이지만 적어도 경영진이 원스토어를 비용 부담이 큰 자회사보다 성장자산으로 보고 있다는 점은 분명하다.
100% 확보의 경제적 의미도 여기서 나온다. 원스토어가 적자를 이어가면 그 부담도 넥써쓰가 온전히 감당해야 하지만 흑자전환과 기업가치 상승에 성공하면 그 과실 역시 외부주주와 나눌 필요가 없다. 장 대표가 원스토어의 수익성 개선을 자신하는 상황이라면 잔여지분을 지금 정리하는 것이 향후보다 유리하다고 판단했을 가능성이 있다.
실제 넥써쓰는 원스토어 인수 이후 움직임을 늦추지 않고 있다. 원스토어 유통·결제를 넥써쓰의 AI·블록체인 인프라와 결합하는 동시에 글로벌 사업을 확대하고 있다. 장 대표도 플랫폼 시장에서는 선점 효과가 중요하다는 판단을 공개적으로 밝혀왔다.
따라서 89.03%에서 100%로 올라가는 과정은 단순한 지분 매집과는 성격이 다르다. 89%가 원스토어의 경영권을 사는 거래였다면 100%는 원스토어를 앞으로 어떻게 바꿀 것인지에 대한 미래의 완전한 자유를 산 것으로 이해할 수 있다.
장 대표는 원스토어 인수 석 달 만에 경영권 확보에서 소수지분 정리까지 밀어붙였다. 그 속도는 원스토어의 미래 가치와 넥써쓰와의 결합 효과에 대한 경영진의 확신을 보여주는 대목이란 점에서 의미있다. 이제 관건은 100%라는 지분율이 아니라 장 대표의 다음 포석이다. 원스토어 흑자전환과 넥써쓰 실적 개선이 확인되고 실제 합병까지 이어진다면 이번 완전자회사화는 장현국이 그린 플랫폼 재편의 ‘아름다운 한 수’로 기록될 전망이다.
토요경제 / 김지영 기자 jykim.media@gmail.com
[저작권자ⓒ 토요경제. 무단전재-재배포 금지]