 |
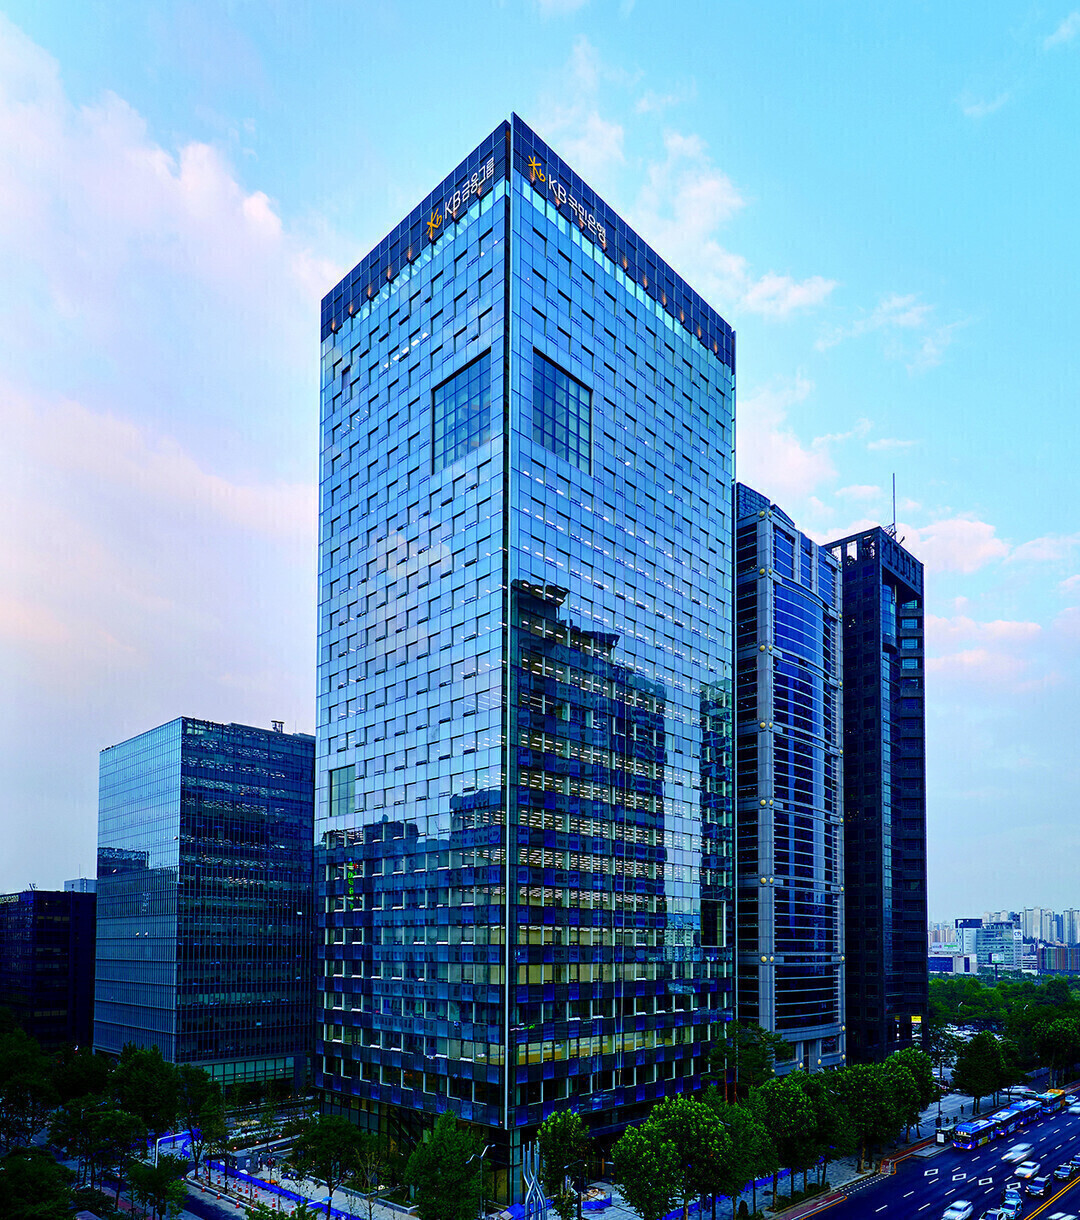
| ▲ [KB금융지주] |
KB금융이 기존 저금리 채무를 상대적으로 금리가 높은 신종자본증권으로 대체해 자본구조 개선에 나섰다. 자금조달 비용을 일부 늘리더라도 규제자본을 확보해 재무적 안정성을 높이는 전략이다.
12일 금융감독원 전자공시시스템과 KB금융지주(양종희)에 대한 취재를 종합하면 KB금융은 이날 납입 예정인 신종자본증권 3000억원을 기존 회사채와 신종자본증권 상환에 사용할 계획이다.
상환 대상은 2025년 1월 발행한 제50-1회 일반 회사채 2000억원과 2022년 2월 발행한 제8-1회 신종자본증권 중 1000억원이다.
일반 회사채는 2027년 1월 22일 만기가 돌아온다. 기존 신종자본증권은 2027년 2월 16일 조기상환이 가능해지는 영구채로, 실제 상환에는 관련 규정에 따른 승인이 필요하다.
이번 차환에서 주목할 부분은 기존 채무와 신규 자본증권의 금리 차이다.
일반 회사채의 발행금리는 연 2.915%다. 원금 2000억원에 적용하면 연간 이자는 58억3000만원이다. 같은 금액을 신규 신종자본증권 금리인 4.84%로 조달하면 연간 지급액은 96억8000만원으로 38억5000만원 많아진다.
기존 신종자본증권 1000억원의 금리는 연 4.0%다. 연간 지급액은 40억원이지만 신규 금리를 적용하면 48억4000만원으로 8억4000만원 늘어난다.
두 채무의 기존 연간 지급액은 총 98억3000만원이다. 신규 신종자본증권 3000억원에 연 4.84%를 적용하면 145억2000만원으로, 동일 원금과 1년을 기준으로 한 지급액 차이는 46억9000만원이다.
다만 이는 금리 차이를 비교하기 위한 단순 계산이다. 기존 채무는 내년 1~2월 상환할 예정이며, 신규 조달자금은 실제 사용 전까지 은행 예금 등으로 운용할 계획이다. 따라서 조달자금 운용수익과 상환 시점을 반영한 실제 비용 증가액과는 차이가 있다. 신종자본증권의 지급액도 일반 차입금의 이자비용과 회계처리가 다르다.
KB금융이 높은 조달금리를 감수하는 이유는 자본인정 효과에 있다.
일반 회사채는 규제자본으로 인정되지 않지만, 일정 요건을 갖춘 신종자본증권은 기타기본자본으로 산입된다. 신주 발행에 따른 기존 주주 지분 희석 없이 기본자본과 총자본을 확충할 수 있다는 의미다.
이번 발행액 3000억원 가운데 일반 회사채를 대체하는 2000억원이 실질적인 자본 보강의 중심이다. 나머지 1000억원은 기존 신종자본증권 상환에 사용하기 때문에 자본의 단순 순증액과 구분해야 한다.
KB금융이 공시한 6월 말 기준 BIS 총자본비율은 15.92%다. 신규 신종자본증권 3000억원 발행 효과만 반영하면 16.00%로 0.08%포인트 상승한다.
그러나 KB금융 관계자는 해당 수치에 기존 채무 상환에 따른 자본변동은 반영하지 않았다고 설명했다.
기존 신종자본증권 상환분 1000억원이 규제자본으로 전액 인정되고 위험가중자산이 동일하다고 가정하면 자본 순증가액은 2000억원이다. 6월 말 위험가중자산을 기준으로 한 총자본비율 개선 폭은 약 0.05%포인트로 추산된다.
다만 이 수치는 다른 자본변동을 제외한 단순 추정이다. 공시상 0.08%포인트 상승 전망에도 6월 말 이후 실적과 위험가중자산 변동, 8월 발행한 신종자본증권 등의 영향은 포함되지 않았다.
KB금융 관계자는 연간 조달비용에 대해 "금융지주들은 금리 수준이 다른 시기에 여러 차례 자본증권을 발행하기 때문에 개별 발행 건만으로 전체 조달비용의 증감을 판단하기는 어렵다"는 취지로 설명했다.
이번 신종자본증권은 당초 2700억원 규모로 계획됐지만 지난 4일 수요예측에서 4710억원의 주문이 들어오면서 발행금액이 3000억원으로 확대됐다.
KB금융은 이번 거래로 기존 채무의 상환 재원을 확보하는 동시에 일반 부채 일부를 규제자본으로 대체하는 효과를 기대할 수 있게 됐다.
종합하면 이번 차환의 의미는 단순한 자금조달보다 자본구조 재편에 있다. 향후 실제 자본비율 개선 폭과 조달 부담을 함께 관리하는 것이 자본관리 효율성을 가늠하는 기준이 될 전망이다.
토요경제 / 김연수 기자 kys@sateconomy.co.kr
[저작권자ⓒ 토요경제. 무단전재-재배포 금지]