iM 순익 4.4% 감소·ROE 9.43%…CET1은 역대 최고
농협금융 최대 실적에도 농협은행 순익 감소·NPL 증가
 |
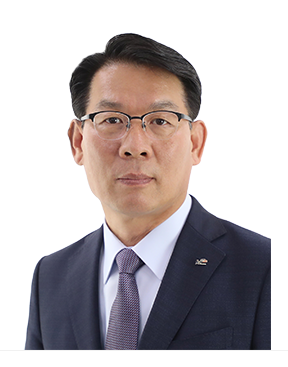
| ▲ 양종희 KB금융 회장 [KB금융그룹] |
KB금융이 역대 최대 실적에도 양종희 회장의 연임 대신 이재근 부문장을 차기 회장 후보로 선택하면서 iM금융과 NH농협금융의 회장 인선 문턱도 높아졌다. 좋은 실적도 연임을 보장하지 않는 선례가 만들어진 만큼 두 지주 역시 숫자 자체보다 현 체제를 이어가야 할 이유를 얼마나 설득력 있게 제시하느냐가 중요해졌다.
21일 금융권에 따르면 KB금융 회장후보추천위원회는 지난 11일 양 회장 대신 이재근 부문장을 차기 회장 후보로 추천했다. 회추위는 현재의 우수한 성과에 머무르지 않고 본원적 경쟁력과 미래 성장동력을 확보하기 위한 ‘과감한 변화와 세대교체’를 선택 이유로 제시했다. 이 후보는 11월20일 임시주주총회를 거쳐 선임될 예정이다.
실적 부진에 따른 교체는 아니다. KB금융의 상반기 순이익은 3조8846억원으로 전년 동기보다 13.1% 증가했다. ROE는 14.09%, CET1 비율은 13.74%였다. 수익성과 자본여력이 모두 강한 상황에서도 회추위가 새로운 리더십을 택했다.
이 선택은 차기 회장 선임을 앞둔 iM금융과 농협금융에 다른 기준점을 만들었다. KB보다 실적이 낮다고 연임이 불리하다는 단순한 의미는 아니다. 다만 ‘실적이 좋으면 현직을 다시 선택한다’는 논리만으로는 부족해졌다.
토요경제 / 김지영 기자 jykim.media@gmail.com
|
| ▲ |
토요경제 / 김지영 기자 jykim.media@gmail.com
가장 먼저 승계 국면에 들어가는 곳은 iM금융이다.
황병우 회장의 임기는 내년 3월 끝난다. iM금융은 현직 회장의 임기 만료 최소 6개월 전에 승계 절차를 시작하도록 하고 있어 차기 회장 선임 절차 개시가 임박했다. 지난해 말 기준 관리 후보군은 내부 6명과 외부 9명 등 15명이다.
상반기 성적표는 엇갈린다. iM금융의 지배주주지분 순이익은 2956억원으로 전년 동기보다 4.4% 감소했고 ROE는 10.30%에서 9.43%로 낮아졌다. 주력 계열사 iM뱅크 순이익도 2457억원으로 4.2% 줄었다.
반대로 자본과 건전성은 좋아졌다. CET1 비율은 12.27%로 역대 최고 수준을 기록했고 그룹 연체율과 고정이하여신비율은 전년 동기보다 각각 0.16%포인트, 0.23%포인트 개선됐다. iM뱅크 기업대출도 5.9% 늘어 원화대출이 처음 60조원을 넘어섰다.
황 회장의 평가에서 핵심은 결국 시중은행 전환 이후의 외형 확대를 수익성으로 연결했느냐다. 자본과 건전성을 지킨 것은 성과지만 순이익과 ROE 후퇴는 다음 임기에서 설명해야 할 과제로 남았다.
농협금융의 상황은 또 다르다.
이찬우 회장의 임기는 2027년 2월2일까지다. 농협금융은 농협중앙회가 지분 100%를 보유한 단일주주 금융지주라는 점에서도 KB·iM과 승계구조가 다르다. 따라서 KB의 결과를 농협금융에 그대로 대입할 수는 없다.
그룹 실적은 강하다. 농협금융의 상반기 순이익은 1조7791억원으로 전년 동기보다 9.2% 증가해 반기 기준 역대 최대를 기록했다. CET1 비율도 12.97%로 전년 동기보다 0.59%포인트 높아졌다. 다만 여기에는 6월 농협중앙회의 1조2000억원 유상증자가 반영됐다.
실적의 내용은 더 복합적이다. NH투자증권 순이익은 9652억원으로 107.5% 증가했다. 지난해 상반기보다 약 5000억원 늘어 그룹 전체 순이익 증가액 1504억원을 크게 웃돌았다. 반면 농협은행 순이익은 1조1629억원으로 2.1% 감소했다. 증권의 급성장이 은행과 보험 등 다른 계열사의 이익 감소를 상쇄한 구조다.
농협은행의 수익성과 건전성도 회장 인선 과정에서 함께 볼 부분이다. 상반기 ROE는 8.77%로 2024년 10.92%, 지난해 9.51%에 이어 낮아졌다. 고정이하여신은 1조5316억원에서 1조7890억원으로 16.8% 증가했고 NPL 비율도 0.47%에서 0.52%로 올랐다. 다만 2분기만 놓고 보면 NPL 비율과 연체율은 1분기보다 소폭 개선됐다.
농협금융 전체로는 역대 최대 실적이라는 뚜렷한 성과가 있다. 반면 핵심 계열사인 농협은행에서는 이익 감소와 자본효율 저하, 부실여신 증가라는 숙제가 확인된다. 회추위가 비은행 중심의 포트폴리오 개선을 얼마나 높게 평가하고 은행의 수익성 회복을 어느 정도 요구할지가 중요한 평가 지점이 된다.
세 금융그룹의 규모와 소유구조가 달라 절대 실적을 단순 비교할 수는 없다. 의미가 있는 것은 방향이다.
KB는 순이익과 ROE, CET1이 모두 강했지만 변화를 택했다. iM은 자본과 건전성을 개선했지만 순이익과 ROE가 후퇴했다. 농협금융은 최대 실적을 냈지만 농협은행의 수익성과 건전성에는 과제가 남았다.
KB가 만든 선례는 현직 회장이 불리해졌다는 뜻이 아니다. 실적이 더 이상 연임의 충분조건이 아니라는 의미에 가깝다.
iM과 NH의 회추위가 답해야 할 질문도 그래서 달라졌다. ‘얼마나 잘했나’에서 끝나지 않는다. 앞으로 2~3년을 맡길 사람으로 왜 다시 현직이어야 하는지, 아니면 왜 바꿔야 하는지를 숫자와 전략으로 설명해야 한다.
토요경제 / 김지영 기자 jykim.media@gmail.com
[저작권자ⓒ 토요경제. 무단전재-재배포 금지]