신한 목표가 3만4000원으로 하향…하나 4만4000원·대신 4만5000원 유지
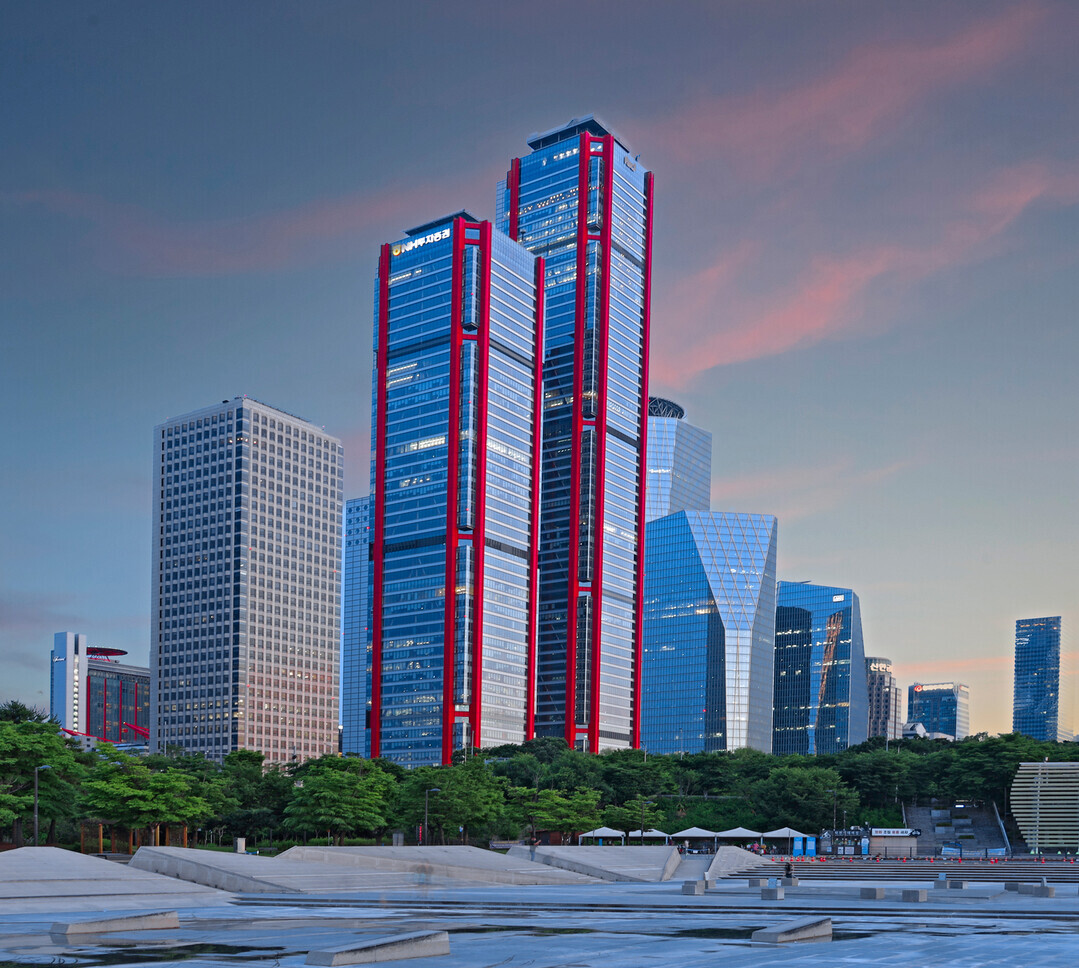 |
| ▲ NH투자증권 [연합뉴스] |
NH투자증권(대표 신재욱·배광수)의 주가가 최대주주 NH농협금융지주가 참여한 4000억원 규모 유상증자 발행가격보다 16%가량 낮은 수준에 머물고 있다. 상반기 역대 최대 순이익을 기록했지만 최근 증시 거래대금 감소와 금리 상승에 따른 하반기 실적 둔화 우려가 주가에 반영되는 모습이다. 반면 일부 증권사는 높은 배당수익률과 주주환원 여력을 투자 포인트로 제시하고 있다.
28일 한국거래소에 따르면 오후 1시 34분 기준 NH투자증권의 주가는 2만6125원이다.
현재 주가는 지난 6월 NH농협금융지주가 참여한 유상증자 발행가보다도 낮다.
NH투자증권은 6월2일 최대주주 NH농협금융지주를 대상으로 4000억원 규모의 제3자배정 유상증자를 결정했다. 보통주 1286만1736주를 주당 3만1100원에 발행했다. 조달 자금은 리테일 신용공여와 기업금융·인수금융 등에 활용하기로 했다.
28일 오후 1시34분 기준 주가 2만6125원은 당시 발행가보다 4975원, 약 16.0% 낮다. 최대주주가 자본확충에 참여한 가격보다 시장에서 주식이 낮은 가격에 거래되고 있는 셈이다.
실적은 주가 흐름과 엇갈린다. NH투자증권의 올해 상반기 연결 기준 지배주주 순이익은 9652억원으로 전년 동기보다 107.6% 증가해 반기 기준 사상 최대를 기록했다. 2분기 지배주주 순이익도 4896억원으로 전년 동기보다 90.7% 늘었다.
그러나 최근 증권가는 하반기 영업환경에 대한 눈높이를 낮추고 있다.
임희연 신한투자증권 연구위원과 이지연 연구원은 지난 21일 증권업종 보고서에서 NH투자증권 목표주가를 기존 4만원에서 3만4000원으로 15% 낮췄다. 투자의견 ‘매수’는 유지했다.
임 연구위원은 “비우호적 영업환경 속 이익 컨센서스 하향이 예상된다”며 실적 불확실성이 해소되기 전까지 보수적인 접근이 필요하다고 분석했다.
신한투자증권은 NH투자증권의 3분기 지배주주 순이익을 3013억원으로 예상했다. 시장 전망치보다 25.1% 낮은 수준이다. 상장지수펀드(ETF)를 포함한 3분기 누적 일평균 거래대금도 전분기보다 34% 감소한 77조원으로 집계했다.
하나증권은 같은 영업환경을 두고도 주가에 악재가 상당 부분 반영됐다는 데 무게를 뒀다.
고연수 하나증권 연구원은 지난 2일 증권업종 보고서에서 “현재 주가에는 관련 우려가 상당 부분 반영됐다”고 분석했다. 하나증권은 NH투자증권 목표주가 4만4000원을 유지하고 키움증권과 함께 업종 최선호주로 제시했다.
고 연구원은 7월24일 NH투자증권 개별 보고서에서도 투자의견 ‘매수’와 목표주가 4만4000원을 유지했다. 당시 보고서에서 거래대금 감소로 분기 실적 성장 여력은 제한적일 수 있지만 “배당 매력도가 재차 부각될 수 있을 것으로 전망한다”고 분석했다. 당시 주가 기준 기대배당수익률은 6.8%였다.
대신증권 역시 배당과 자본정책을 주목했다.
박혜진 대신증권 연구원은 7월24일 보고서에서 NH투자증권 목표주가 4만5000원과 투자의견 ‘매수’를 유지했다. 박 연구원은 2분기 실적에 대해 “전 부문 수익성 개선되며 사상 최대 실적 경신”이라고 평가하고 배당수익률 6%와 우호적인 자본정책 가능성을 투자 포인트로 제시했다.
증권사들의 평가를 종합하면 NH투자증권 주가에는 상반기 최대 실적보다 하반기 거래대금 감소와 금리 상승에 따른 이익 둔화 우려가 더 강하게 반영되고 있다. 신한투자증권은 목표주가를 3만4000원으로 낮춘 반면 하나증권과 대신증권은 각각 4만4000원과 4만5000원을 유지하며 배당과 주주환원에 상대적으로 높은 비중을 두고 있다.
NH투자증권 주가가 농협금융의 유상증자 참여가격인 3만1100원을 다시 회복할 수 있을지는 거래대금 둔화에 따른 브로커리지 실적 감소를 배당과 주주환원, 자산관리 등 다른 수익원으로 얼마나 상쇄하느냐에 달릴 전망이다.
토요경제 / 위아람 기자 moon@sateconomy.co.kr
[저작권자ⓒ 토요경제. 무단전재-재배포 금지]