앤트로픽 IPO·지분 처분 여부가 실제 현금 유입 변수
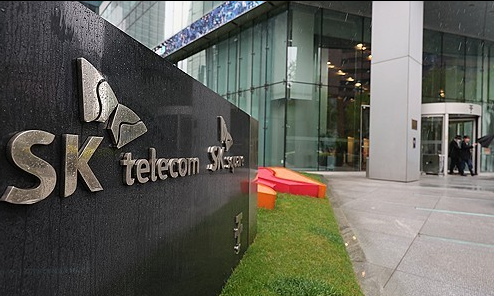 |
| ▲SK텔레콤 [연합뉴스] |
SK텔레콤(대표 정재헌)의 연말 주가 변수는 통신 본업의 실적 회복과 앤트로픽 지분가치다.
하나증권은 SKT의 올해 영업이익이 2조원에 육박하면서 배당 여력이 커지는 가운데 앤트로픽 지분도 추가 기업가치 상승 요인이 될 것으로 봤다. 다만 앤트로픽 가치는 지분을 실제 처분하기 전까지 현금으로 이어지지 않는 만큼 당장의 주주환원은 본업의 현금흐름이 좌우할 전망이다.
하나증권은 30일 SKT에 대해 투자의견 '매수'와 목표주가 14만원을 유지했다.
김홍식·이상훈 하나증권 연구원은 SKT의 3분기 매출액을 4조4454억원, 영업이익을 5308억원으로 예상했다. 올해 연간 매출액은 17조6589억원, 영업이익은 1조9466억원으로 추정했다.
본업의 실적 개선은 배당으로 직접 연결될 수 있는 요인이다. 하나증권은 양호한 실적과 현금흐름을 바탕으로 올해 4분기 주당배당금(DPS)이 1050원까지 늘어날 것으로 전망했다.
김홍식 연구원은 양호한 실적과 현금흐름을 토대로 4분기 이후 세후 배당금 증가 가능성이 높다고 분석했다.
반면 앤트로픽 투자자산의 가치는 성격이 다르다.
SKT는 2023년 5월 SK텔레콤벤처캐피탈(SKTVC)의 앤트로픽 투자에 이어 같은 해 8월 1억달러를 추가 투자했다. 양사는 당시 통신사 특화 거대언어모델(LLM) 공동 개발 등 AI 사업 협력을 추진했다.
이후 앤트로픽의 기업가치가 빠르게 오르면서 지분 가치도 SKT의 주요 가치평가 요소로 떠올랐다.
하나증권은 SKT가 보유한 앤트로픽 지분가치를 약 5조원으로 추정하는 한편, 앤트로픽 투자에서 발생할 평가차익을 3조~7조원으로 예상했다. 다만 공개된 보고서 요약에서는 평가차익 범위를 산정한 세부 가정까지 제시되지는 않았다.
다른 증권사에서도 앤트로픽 지분을 SKT의 통신사업과 별도로 평가하는 움직임이 나타나고 있다.
유안타증권은 이달 초 SKT의 유·무선 통신사업 가치를 약 15조원, 앤트로픽 지분가치를 약 5조원으로 평가했다. 인공지능 데이터센터(AIDC) 등 신사업 가치는 별도로 산정했다.
다만 앤트로픽 지분의 평가가치 상승을 SKT의 현금 증가로 곧바로 해석해서는 안 된다.
앤트로픽은 아직 비상장사다. 기업가치가 높아지면 SKT가 보유한 지분의 추정 가치도 커질 수 있지만 지분을 실제로 처분하기 전까지 해당 금액이 회사로 들어오는 것은 아니다.
IPO가 이뤄진다고 해도 마찬가지다. 상장을 통해 앤트로픽의 시장가격이 형성될 수 있지만 SKT가 계속 지분을 보유한다면 평가가치가 보다 구체화되는 데 그친다. 실제 현금 유입은 SKT가 보유지분 일부 또는 전부를 매각할 때 발생한다.
SKT는 앤트로픽에 대한 추가 투자도 이어가고 있다. 정재헌 SKT 최고경영자(CEO)는 지난 6월 앤트로픽에 추가로 투자했다고 밝혔지만 구체적인 투자금액은 공개하지 않았다. 당시 정 CEO는 앤트로픽 지분을 당장 처분할 계획이 없다며 AI 인프라와 데이터, 보안 등에서 협력을 이어가겠다는 방침을 밝혔다.
이에 따라 2023년 공개된 1억달러 투자금만을 기준으로 현재 지분가치와 비교해 투자수익률을 계산하기도 어렵다. 이후 추가 투자액이 공개되지 않았기 때문이다.
당장 SKT의 주주환원에 더 직접적인 변수는 통신 본업에서 발생하는 현금흐름이다.
하나증권은 올해 연결 영업이익이 2조원에 근접하면서 4분기 DPS도 1050원으로 높아질 것으로 예상했다. SK텔레콤이 추진하는 AI 데이터센터 사업 역시 중장기적으로 현금창출원 확대 여부를 확인해야 할 영역이다.
SKT AI 데이터센터 사업개발을 담당하는 SK하이퍼를 설립했고, SK브로드밴드의 데이터센터와 해저케이블 사업을 분할한 SK호라이즌 출범도 추진하고 있다. 앤트로픽 지분과 별개로 AI 인프라 사업에서 반복적인 영업이익을 확보하려는 전략이다.
따라서 SKT의 기업가치는 두 축을 나눠 볼 필요가 있다. 통신과 데이터센터 사업은 실제 영업이익과 현금흐름을 통해 배당 여력을 좌우하는 반면 앤트로픽 지분은 향후 기업가치와 IPO, 지분 처분 여부에 따라 가치가 구체화되는 투자자산이다.
하나증권이 제시한 3조~7조원의 앤트로픽 평가차익이 실제 재무성과로 이어질지는 아직 정해지지 않았다. 향후 앤트로픽이 상장할 경우 SK텔레콤이 지분을 계속 보유할지, 일부를 현금화해 AI 투자나 주주환원 재원으로 활용할지가 다음 평가 기준이 될 전망이다.
토요경제 / 위아람 기자 moon@sateconomy.co.kr
[저작권자ⓒ 토요경제. 무단전재-재배포 금지]